
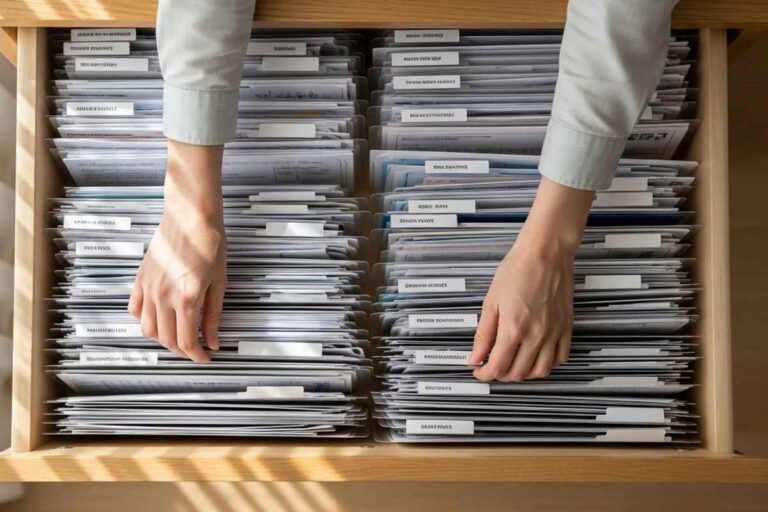
Račun koji ne možete da pronađete, ugovor koji je ostao u staroj fascikli ili poreska prijava sačuvana na pogrešnom računaru mogu napraviti ozbiljan problem kada vam dokumentacija hitno zatreba.
Posebno je nezgodno kada se približava poreska kontrola, priprema završni račun ili knjigovođa traži dokument koji ste, sasvim sigurno, negde sačuvali.
Arhiviranje poslovne dokumentacije ne mora da bude komplikovano.
Uz jasnu podelu dokumenata, redovno odlaganje i poštovanje zakonskih rokova, možete izbeći nepotrebno pretraživanje i lakše pratiti poslovne obaveze.
U nastavku saznajte kako da organizujete račune, ugovore i poreske evidencije, koliko dugo morate da ih čuvate i kako da papirnu i elektronsku arhivu držite pod kontrolom.
Ključne tačke
- Poslovnu dokumentaciju organizujte prema vrsti, godini nastanka i poslovnom partneru.
- Ulazne i izlazne račune čuvajte odvojeno i redovno ih usklađujte sa knjigovodstvenom evidencijom.
- Ugovore odlažite zajedno sa aneksima i dokumentima koji potvrđuju izvršenje ugovorenih obaveza.
- Rokovi čuvanja zavise od vrste dokumenta i mogu iznositi pet, deset, dvadeset godina ili trajno.
- Elektronsku arhivu zaštitite rezervnim kopijama i jasno određenim pravima pristupa.
- Dokumentaciju kojoj je istekao rok čuvanja uklanjajte tek nakon provere zakonskih uslova.
Arhiviranje poslovne dokumentacije počinje dobrom organizacijom
Najčešća greška je odlaganje svih papira u jednu fasciklu, uz plan da ćete ih kasnije razvrstati.
Međutim, kako posao raste, povećava se i količina dokumentacije, pa ono što je u početku delovalo jednostavno postaje sve teže za kontrolu.
Mnogo je lakše uspostaviti sistem od samog početka.
Podelite dokumentaciju prema vrsti
Za početak, napravite zasebne kategorije za:
- Ulazne račune i fakture dobavljača.
- Izlazne račune i fakture kupaca.
- Ugovore i anekse ugovora.
- Poreske prijave i prateće evidencije.
- Bankovne izvode i dokumentaciju o plaćanjima.
- Obračune zarada i dokumentaciju zaposlenih.
- Godišnje finansijske izveštaje.
Unutar svake kategorije dokumente možete dodatno razvrstati prema godini i mesecu.
Na primer, račun dobavljača iz marta 2026. godine treba da ima jasno određeno mesto, a ne da završi među ugovorima ili dokumentima iz prethodne godine.
Organizujte prostor za papirnu arhivu
Nije neophodno imati posebnu prostoriju za arhiviranje. Manjoj firmi često su dovoljni kancelarijski ormar, registratori i nekoliko arhivskih kutija.
Važno je da svaki registrator ima oznaku godine i vrste dokumentacije. Standard kancelarijski materijal može vam pomoći da organizujete papirnu arhivu bez velikih ulaganja.
U ponudi koju ima Papir možete potražiti materijal potreban za svakodnevno kancelarijsko poslovanje i odlaganje dokumenata.
Izbegavajte držanje važnih papira na mestima izloženim vlazi, direktnom suncu ili čestom premeštanju. Dokumentacija mora ostati čitljiva tokom celog propisanog perioda čuvanja.
Kako organizovati račune i fakture bez nepotrebnog pretraživanja?
Računi su među dokumentima koje ćete najčešće koristiti. Potrebni su za knjiženje, proveru plaćanja, obračun poreza i usaglašavanje sa poslovnim partnerima. Zbog toga je njihova pravilna organizacija posebno važna.
Odvojite ulazne i izlazne račune
Ulazne račune rasporedite prema dobavljačima ili mesecima, u zavisnosti od broja transakcija. Izlazne račune organizujte prema datumu izdavanja i rednom broju fakture. Uz svaki račun, kada je primenljivo, sačuvajte i prateću dokumentaciju, kao što su otpremnice, potvrde o plaćanju ili odobrenja.
Ako firma ima veliki broj transakcija, korisno je da uspostavite jedinstven način označavanja dokumenata.
Na primer: 2026_03_Dobavljac_Naziv_125.pdf Takav naziv odmah pokazuje godinu, mesec, poslovnog partnera i broj dokumenta.
Dobra organizacija računa olakšava i dvojno knjigovodstvo, jer računovođa može jednostavnije da poveže poslovnu promenu sa odgovarajućom ispravom.
Posebno vodite računa o elektronskim fakturama
Ako koristite Sistem elektronskih faktura, dokumentacija se ne organizuje potpuno isto kao obični PDF računi primljeni elektronskom poštom.
Elektronske fakture izdate ili primljene od subjekata privatnog sektora čuvaju se deset godina od isteka godine u kojoj su izdate.
Zakon predviđa njihovo čuvanje u SEF-u ili sistemu angažovanog informacionog posrednika. To je uređeno članom 15. Zakona o elektronskom fakturisanju.
Za lakše snalaženje, napravite i sopstvenu preglednu evidenciju faktura sa datumom, brojem, iznosom i statusom plaćanja.
Više informacija o aktuelnim obavezama možete pronaći u tekstu E-fakture u 2026: šta se menja za preduzetnike i mala preduzeća.
Kako pravilno arhivirati ugovore i anekse?
Ugovori zahtevaju nešto drugačiji pristup od računa. Njihovo čuvanje ne treba organizovati samo prema godini potpisivanja, jer ugovorni odnos može trajati znatno duže.
Najbolje je da za svakog važnijeg poslovnog partnera napravite poseban dosije.
U njemu čuvajte osnovni ugovor, sve naknadne anekse, relevantnu poslovnu prepisku i dokumentaciju o izvršenim obavezama.
Razdvojite aktivne i završene ugovore
Aktivni ugovori treba da budu lako dostupni zaposlenima kojima su potrebni. Završene ugovore možete premestiti u posebnu arhivu, uz prethodnu proveru odgovarajućeg roka čuvanja.
Posebnu pažnju posvetite ugovorima o zakupu, radu, kreditima i dugoročnim poslovnim odnosima.
Ne određujte automatski isti rok čuvanja za sve ugovore. Njihova priroda, prateća dokumentacija, posebni propisi i eventualni sporovi mogu zahtevati različit pristup.
Arhiviranje poslovne dokumentacije i zakonski rokovi čuvanja
Jedno od najvažnijih pitanja jeste koliko dugo firma mora da čuva poslovne knjige, račune i finansijske izveštaje.
Prema članu 28. Zakona o računovodstvu, rokovi nisu jednaki za sve kategorije dokumentacije.
| Vrsta dokumentacije | Rok čuvanja | Napomena |
| Finansijski izveštaji, izveštaji o reviziji i statistički izveštaji | 20 godina | Od poslednjeg dana poslovne godine |
| Dnevnik i glavna knjiga | 10 godina | Prema Zakonu o računovodstvu |
| Pomoćne knjige | 5 godina | Od dana njihovog zaključivanja |
| Isprave na osnovu kojih se knjiže poslovne promene | 5 godina | Ako drugi propis ne zahteva duže čuvanje |
| Isplatne liste ili analitičke evidencije zarada | Trajno | Ne uklanjaju se nakon isteka uobičajenih rokova |
| Elektronske fakture subjekata privatnog sektora | 10 godina | Od isteka godine izdavanja |
Navedeni rokovi odnose se na kategorije uređene Zakonom o računovodstvu i Zakonom o elektronskom fakturisanju. Kod poreskih evidencija potrebno je proveriti i posebne propise.
Na primer, član 47. Zakona o PDV predviđa čuvanje evidencije i prateće dokumentacije do isteka roka zastarelosti za utvrđivanje i naplatu PDV.
Za određene objekte i ulaganja u objekte propisan je rok od najmanje deset godina po isteku odgovarajuće kalendarske godine. Zbog toga ne treba automatski uništavati račun čim prođe pet godina.
Digitalno arhiviranje poslovne dokumentacije
Elektronska arhiva može značajno skratiti vreme potrebno za pronalaženje dokumenata, naročito kada više zaposlenih ili spoljašnji računovođa koriste istu dokumentaciju.
Ipak, čuvanje svega na jednom računaru nije dovoljno.
Uspostavite jasnu strukturu elektronskih foldera
Dobar početak je podela prema godini, a zatim prema vrsti dokumentacije.
Na primer: Poslovna dokumentacija > 2026 > Ulazni računi > Mart Istovremeno, ograničite pristup dokumentima koji sadrže poverljive poslovne ili lične podatke.
Napravite rezervne kopije i povremeno proverite da li je moguće otvoriti sačuvane fajlove.
Zakon o računovodstvu dozvoljava elektronsko čuvanje računovodstvenih isprava pod propisanim uslovima, uključujući dostupnost podataka, zaštitu od neovlašćenih izmena i rezervnu bazu na drugoj lokaciji.
Skeniranje papirnog dokumenta ne znači automatski da original možete uništiti. Pre toga proverite uslove koji važe za konkretnu vrstu dokumentacije.
Ko je odgovoran za arhiviranje poslovne dokumentacije?
Kada firma sarađuje sa knjigovodstvenom agencijom, važno je precizno dogovoriti ko prima, obrađuje i čuva dokumentaciju.
Računovođa može preuzeti značajan deo administrativnih poslova, ali je potrebno jasno odrediti obaveze obe strane.
Zakon o računovodstvu predviđa da pravna lica i preduzetnici opštim aktom odrede odgovorna lica, prostorije i način čuvanja računovodstvene dokumentacije.
Ako tek uspostavljate saradnju, pročitajte i tekst Kako izabrati knjigovodstvenu agenciju za firmu.
Kada proveravati arhivu?
Najbolje je jednom mesečno proveriti da li su svi računi dostavljeni, ugovori pravilno odloženi i elektronski dokumenti sačuvani. Jednom godišnje pregledajte kompletnu arhivu i izdvojite dokumentaciju kojoj se približava kraj roka čuvanja.
Ako niste sigurni koje dokumente treba zadržati, konsultujte računovođu.
Dodatno vam može pomoći tekst Šta radi računovođa? Ključne uloge i obaveze.
Najčešća pitanja o arhiviranju poslovne dokumentacije
Zaključak
Arhiviranje poslovne dokumentacije najlakše je kada postane deo redovnih poslovnih aktivnosti, a ne posao koji se odlaže do poreske kontrole.
Odvojite račune, ugovore i poreske evidencije, uvedite jasne oznake, redovno pravite rezervne kopije i proveravajte rokove čuvanja.
Dovoljno je da svakog meseca odvojite malo vremena za sređivanje dokumenata. Tako ćete izbeći višesatno pretraživanje arhive onda kada vam je važan račun ili ugovor najpotrebniji.